Domain funkempfänger.de kaufen?
Wir ziehen mit dem Projekt
funkempfänger.de um.
Sind Sie am Kauf der Domain
funkempfänger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain funkempfänger.de kaufen?
Sind Elektroautos Vorsteuerabzugsberechtigt?
Sind Elektroautos Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Elektroautos wie herkömmliche Fahrzeuge auch vorsteuerabzugsberechtigt, sofern sie betrieblich genutzt werden. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um die Vorsteuer geltend machen zu können. Dazu zählen unter anderem die ausschließliche betriebliche Nutzung des Fahrzeugs sowie die ordnungsgemäße Dokumentation der betrieblichen Nutzung. Es ist ratsam, sich vor dem Kauf eines Elektroautos über die steuerlichen Aspekte und Voraussetzungen zu informieren, um sicherzustellen, dass der Vorsteuerabzug möglich ist. **
Sind Spenden Vorsteuerabzugsberechtigt?
Sind Spenden Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Spenden nicht vorsteuerabzugsberechtigt, da sie nicht der unternehmerischen Tätigkeit dienen. Allerdings gibt es Ausnahmen, wenn die Spende im Rahmen des Sponsorings erfolgt und eine Gegenleistung erbracht wird. In diesem Fall kann die Vorsteuer auf die Spende geltend gemacht werden. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, um sicherzustellen, dass alle Vorschriften eingehalten werden. In jedem Fall sollten Spenden aus altruistischen Motiven und nicht aus steuerlichen Gründen getätigt werden. **


Ähnliche Suchbegriffe für Vorsteuerabzugsberechtigt
Top-Angebote
Produkte zum Begriff Vorsteuerabzugsberechtigt:
-
Bohus, Martin: Borderline-StörungBorderline-Störung , Die Borderline-Persönlichkeitsstörung ist eine komplexe, schwerwiegende und oft chronisch verlaufende Störung, die für die Betroffenen selbst und deren soziales Umfeld häufig an die Grenzen der emotionalen Belastbarkeit führt. Mithilfe der Dialektisch-Behavioralen Therapie (DBT) von Marsha Linehan können Borderline-Störungen evidenzbasiert behandelt werden. Die Neubearbeitung des Bandes liefert einen Leitfaden für die ambulante und stationäre Behandlung. Der Band beschreibt zunächst die Störung, informiert über das diagnostische Vorgehen und erläutert die Entstehung von Borderline-Störungen. Anschließend werden die grundlegenden Behandlungsprinzipien der DBT aufgezeigt, die DBT-Behandlungsmodule vorgestellt und das Vorgehen in den verschiedenen Therapiestadien beschrieben. Dabei wird auch auf die Regeln der Beziehungsgestaltung eingegangen, das Vorgehen im Skills-Training erläutert und es werden wichtige therapeutische Strategien und Methoden aufgezeigt, wie z.B. Verhaltensanalysen, Validierung, Kontingenzmanagement, Umgang mit Suizidgedanken und Dissoziation. Abgerundet wird der Band mit Informationen zur Pharmakotherapie, zur Wirksamkeit der DBT und anderer evidenzbasierter Verfahren sowie mit einem ausführlichen Fallbeispiel. , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2019, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Fortschritte der Psychotherapie#14#, Autoren: Bohus, Martin, Auflage: 19002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2019, Seitenzahl/Blattzahl: 122, Keyword: Achtsamkeit; Borderline-Störung; DBT; Dialektisch-behaviorale Therapie; Dissoziation; Emotionsregulation; Fertigkeiten-Training; Marsha Linehan; Mentalisierungsbasierte Therapie; Persönlichkeitsstörung; Psychiatrie; Psychische Störung; Psychotherapie; Schematherapie; Selbstwert; Skills; Skillstraining; Stationäre Krisenintervention; Stresstoleranz; Validierung; Verhaltensanalyse; Verhaltenstherapie, Fachschema: Borderline-Störung~Psychiatrie - Psychiater~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch), Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 122, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 241, Breite: 167, Höhe: 10, Gewicht: 283, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801710965, eBook EAN: 9783840928536 9783844428537, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 32782619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
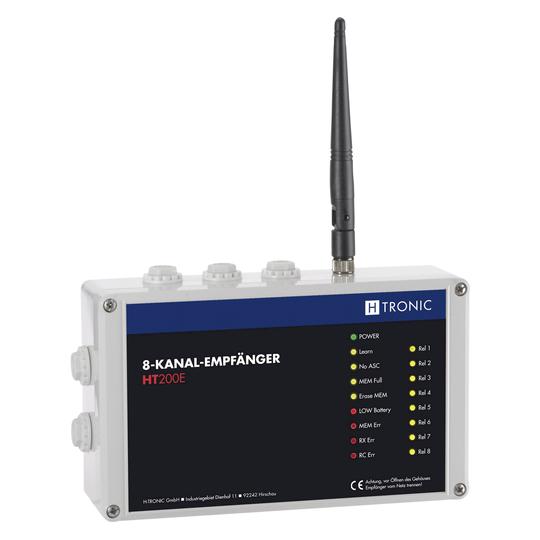
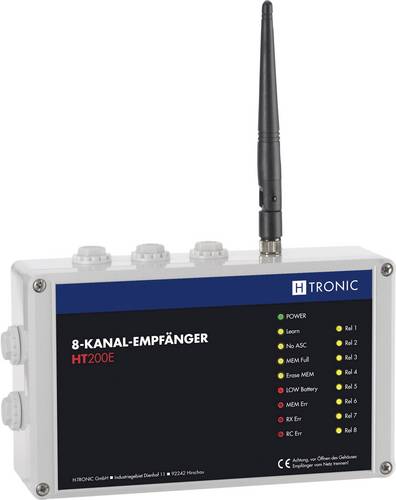
H-Tronic HT200E Funkempfänger 8-Kanal Frequenz 868.35MHz, 869.05MHz, 869.55MHz 12V Reichweite max. (im Freifeld) 200mDer 8-Kanal-Empfänger HT200E wurde für eine abhörsichere und manipulationsfreie Fernsteuerung entwickelt. Die Verbindung zwischen einem Sender (HT8S und HT5S) und dem Empfänger wird durch das anerkannte AES128-Verfahren verschlüsselt und enthält einen so genannten "Rolling-Code", dieser macht jedes versendete Paket zum Empfänger einmalig und nicht wiederholbar. Der lernbare Empfänger ermöglicht den Betrieb von bis zu 32 verschiedenen Handsendern, die in den Empfänger mittels Tastendruck einprogrammiert werden können. Die 8 Relaisausgänge besitzen einen Wechselkontakt und können auf Tast- oder Rastfunktion eingestellt werden. Zudem bietet der Empfänger auch eine Möglichkeit zum Einstellen der Empfangsfrequenz und Nachlaufzeit der Relais. Die abnehmbare Antenne kann optional verlängert werden, was wesentlich mehr Flexibilität bei Installation des Gerätes bringt.113,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Rechnungen sind Vorsteuerabzugsberechtigt?
Rechnungen, die von Unternehmen ausgestellt werden und die Umsatzsteuer ausweisen, sind grundsätzlich vorsteuerabzugsberechtigt. Dies betrifft insbesondere Eingangsrechnungen für Waren und Dienstleistungen, die für das Unternehmen verwendet werden. Auch Rechnungen für betriebliche Ausgaben wie Miete, Büromaterial oder Versicherungen können Vorsteuer geltend gemacht werden. Es ist jedoch wichtig, dass die Rechnungen den gesetzlichen Anforderungen entsprechen und ordnungsgemäß verbucht werden. Nur so kann das Unternehmen die Vorsteuer korrekt abziehen und von einer Steuerersparnis profitieren. **
-
Welche Ausgaben sind Vorsteuerabzugsberechtigt?
Welche Ausgaben sind Vorsteuerabzugsberechtigt? Vorsteuerabzugsberechtigt sind grundsätzlich alle Ausgaben, die im Rahmen einer unternehmerischen Tätigkeit getätigt werden und die Umsatzsteuer enthalten. Dazu zählen beispielsweise Einkäufe von Waren und Dienstleistungen, Mieten, Reisekosten oder Werbekosten. Voraussetzung ist, dass die Ausgaben für das Unternehmen verwendet werden und ordnungsgemäß dokumentiert sind. Der Vorsteuerabzug ermöglicht es Unternehmern, die gezahlte Umsatzsteuer auf ihre Einnahmen zu verrechnen und somit die Steuerlast zu reduzieren. **
-
Ist ein Arzt Vorsteuerabzugsberechtigt?
Ja, Ärzte sind in der Regel Vorsteuerabzugsberechtigt, wenn sie als Unternehmer tätig sind und Umsatzsteuer auf ihre Leistungen erheben. Dies bedeutet, dass sie die Vorsteuer, die sie für ihre geschäftlichen Ausgaben zahlen, von der Umsatzsteuer abziehen können, die sie an das Finanzamt abführen müssen. Dies hilft dabei, die finanzielle Belastung durch die Umsatzsteuer zu verringern und die Liquidität des Unternehmens zu verbessern. Es ist jedoch wichtig, dass Ärzte die Voraussetzungen für den Vorsteuerabzug erfüllen und die entsprechenden Nachweise für ihre Ausgaben vorlegen können. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Was ist nicht Vorsteuerabzugsberechtigt?
Was ist nicht Vorsteuerabzugsberechtigt? Nicht Vorsteuerabzugsberechtigt sind beispielsweise private Ausgaben, die nicht im Zusammenhang mit dem Unternehmen stehen. Dazu gehören auch Aufwendungen für steuerfreie Umsätze oder für den persönlichen Bedarf der Unternehmer. Ebenfalls nicht abzugsfähig sind Kosten, die nicht ordnungsgemäß dokumentiert sind oder die nicht den gesetzlichen Vorgaben entsprechen. Es ist wichtig, die Vorsteuerabzugsberechtigung sorgfältig zu prüfen, um mögliche steuerliche Konsequenzen zu vermeiden. **


Ist ein Krankenhaus Vorsteuerabzugsberechtigt?
Ist ein Krankenhaus Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Krankenhäuser als Unternehmer vorsteuerabzugsberechtigt, da sie steuerpflichtige Leistungen erbringen. Sie können die ihnen in Rechnung gestellte Umsatzsteuer als Vorsteuer geltend machen. Allerdings gibt es bestimmte Ausnahmen und Besonderheiten im Gesundheitswesen, die zu Einschränkungen beim Vorsteuerabzug führen können. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Ist eine Tierarztpraxis Vorsteuerabzugsberechtigt?
Ist eine Tierarztpraxis Vorsteuerabzugsberechtigt? Ja, eine Tierarztpraxis ist in der Regel Vorsteuerabzugsberechtigt, da sie als Unternehmen gilt und Umsatzsteuer auf ihre Leistungen erhebt. Dies bedeutet, dass sie die Vorsteuer, die sie für ihre betrieblichen Ausgaben zahlt, von der Umsatzsteuer abziehen kann, die sie von ihren Kunden einnimmt. Dazu gehören beispielsweise Ausgaben für Medikamente, medizinische Geräte, Miete und andere betriebliche Kosten. Es ist jedoch wichtig, dass die Tierarztpraxis alle Vorschriften und Bestimmungen des Umsatzsteuergesetzes einhält, um den Vorsteuerabzug korrekt durchzuführen. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzugsberechtigt:
-
H-Tronic Funkempfänger 8-Kanal FrequenzDer 8-Kanal-Empfänger HT200E wurde für eine abhörsichere und manipulationsfreie Fernsteuerung entwickelt. Die Verbindung zwischen einem Sender (HT8S und HT5S) und dem Empfänger wird durch das anerkannte AES128-Verfahren verschlüsselt und enthält einen sogenannten „Rolling-Code“, der jedes versendete Paket zum Empfänger einmalig und nicht wiederholbar macht. Der lernbare Empfänger ermöglicht den Betrieb von bis zu 32 verschiedenen Handsendern, die in den Empfänger mittels Tastendruck einprogrammiert werden können. Die 8 Relaisausgänge besitzen einen Wechselkontakt und können auf Tast- oder Rastfunktion eingestellt werden. Zudem bietet der Empfänger auch eine Möglichkeit zum Einstellen der Empfangsfrequenz und Nachlaufzeit der Relais. Die abnehmbare Antenne kann optional verlängert werden, was wesentlich mehr Flexibilität bei der Installation des Gerätes bringt.123,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
H-Tronic Funkempfänger 3-Kanal FrequenzDer 3-Kanal-Empfänger HT3E wurde für eine abhörsichere und manipulationsfreie Fernsteuerung entwickelt. Die Verbindung zwischen einem Sender (HT8S und HT5S) und dem Empfänger wird durch das anerkannte AES128-Verfahren verschlüsselt und enthält einen sogenannten „Rolling-Code“. Dieser macht jedes gesendete Paket zum Empfänger einmalig und nicht wiederholbar. Der lernbare Empfänger ermöglicht den Betrieb von bis zu 32 verschiedenen Handsendern, die in den Empfänger mittels Tastendruck einprogrammiert werden können. Die drei Relaisausgänge mit hoher Schaltleistung besitzen einen Wechselkontakt und können auf Tast- oder Rastfunktion eingestellt werden.58,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bohus, Martin: Borderline-StörungBorderline-Störung , Die Borderline-Persönlichkeitsstörung ist eine komplexe, schwerwiegende und oft chronisch verlaufende Störung, die für die Betroffenen selbst und deren soziales Umfeld häufig an die Grenzen der emotionalen Belastbarkeit führt. Mithilfe der Dialektisch-Behavioralen Therapie (DBT) von Marsha Linehan können Borderline-Störungen evidenzbasiert behandelt werden. Die Neubearbeitung des Bandes liefert einen Leitfaden für die ambulante und stationäre Behandlung. Der Band beschreibt zunächst die Störung, informiert über das diagnostische Vorgehen und erläutert die Entstehung von Borderline-Störungen. Anschließend werden die grundlegenden Behandlungsprinzipien der DBT aufgezeigt, die DBT-Behandlungsmodule vorgestellt und das Vorgehen in den verschiedenen Therapiestadien beschrieben. Dabei wird auch auf die Regeln der Beziehungsgestaltung eingegangen, das Vorgehen im Skills-Training erläutert und es werden wichtige therapeutische Strategien und Methoden aufgezeigt, wie z.B. Verhaltensanalysen, Validierung, Kontingenzmanagement, Umgang mit Suizidgedanken und Dissoziation. Abgerundet wird der Band mit Informationen zur Pharmakotherapie, zur Wirksamkeit der DBT und anderer evidenzbasierter Verfahren sowie mit einem ausführlichen Fallbeispiel. , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2019, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Fortschritte der Psychotherapie#14#, Autoren: Bohus, Martin, Auflage: 19002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2019, Seitenzahl/Blattzahl: 122, Keyword: Achtsamkeit; Borderline-Störung; DBT; Dialektisch-behaviorale Therapie; Dissoziation; Emotionsregulation; Fertigkeiten-Training; Marsha Linehan; Mentalisierungsbasierte Therapie; Persönlichkeitsstörung; Psychiatrie; Psychische Störung; Psychotherapie; Schematherapie; Selbstwert; Skills; Skillstraining; Stationäre Krisenintervention; Stresstoleranz; Validierung; Verhaltensanalyse; Verhaltenstherapie, Fachschema: Borderline-Störung~Psychiatrie - Psychiater~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch), Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 122, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 241, Breite: 167, Höhe: 10, Gewicht: 283, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801710965, eBook EAN: 9783840928536 9783844428537, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 32782619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Elektroautos Vorsteuerabzugsberechtigt?
Sind Elektroautos Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Elektroautos wie herkömmliche Fahrzeuge auch vorsteuerabzugsberechtigt, sofern sie betrieblich genutzt werden. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um die Vorsteuer geltend machen zu können. Dazu zählen unter anderem die ausschließliche betriebliche Nutzung des Fahrzeugs sowie die ordnungsgemäße Dokumentation der betrieblichen Nutzung. Es ist ratsam, sich vor dem Kauf eines Elektroautos über die steuerlichen Aspekte und Voraussetzungen zu informieren, um sicherzustellen, dass der Vorsteuerabzug möglich ist. **
-
Sind Spenden Vorsteuerabzugsberechtigt?
Sind Spenden Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Spenden nicht vorsteuerabzugsberechtigt, da sie nicht der unternehmerischen Tätigkeit dienen. Allerdings gibt es Ausnahmen, wenn die Spende im Rahmen des Sponsorings erfolgt und eine Gegenleistung erbracht wird. In diesem Fall kann die Vorsteuer auf die Spende geltend gemacht werden. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, um sicherzustellen, dass alle Vorschriften eingehalten werden. In jedem Fall sollten Spenden aus altruistischen Motiven und nicht aus steuerlichen Gründen getätigt werden. **
-
Welche Rechnungen sind Vorsteuerabzugsberechtigt?
Rechnungen, die von Unternehmen ausgestellt werden und die Umsatzsteuer ausweisen, sind grundsätzlich vorsteuerabzugsberechtigt. Dies betrifft insbesondere Eingangsrechnungen für Waren und Dienstleistungen, die für das Unternehmen verwendet werden. Auch Rechnungen für betriebliche Ausgaben wie Miete, Büromaterial oder Versicherungen können Vorsteuer geltend gemacht werden. Es ist jedoch wichtig, dass die Rechnungen den gesetzlichen Anforderungen entsprechen und ordnungsgemäß verbucht werden. Nur so kann das Unternehmen die Vorsteuer korrekt abziehen und von einer Steuerersparnis profitieren. **
-
Welche Ausgaben sind Vorsteuerabzugsberechtigt?
Welche Ausgaben sind Vorsteuerabzugsberechtigt? Vorsteuerabzugsberechtigt sind grundsätzlich alle Ausgaben, die im Rahmen einer unternehmerischen Tätigkeit getätigt werden und die Umsatzsteuer enthalten. Dazu zählen beispielsweise Einkäufe von Waren und Dienstleistungen, Mieten, Reisekosten oder Werbekosten. Voraussetzung ist, dass die Ausgaben für das Unternehmen verwendet werden und ordnungsgemäß dokumentiert sind. Der Vorsteuerabzug ermöglicht es Unternehmern, die gezahlte Umsatzsteuer auf ihre Einnahmen zu verrechnen und somit die Steuerlast zu reduzieren. **
Ähnliche Suchbegriffe für Vorsteuerabzugsberechtigt
-
H-Tronic HT200E Funkempfänger 8-Kanal Frequenz 868.35MHz, 869.05MHz, 869.55MHz 12V Reichweite max. (im Freifeld) 200mDer 8-Kanal-Empfänger HT200E wurde für eine abhörsichere und manipulationsfreie Fernsteuerung entwickelt. Die Verbindung zwischen einem Sender (HT8S und HT5S) und dem Empfänger wird durch das anerkannte AES128-Verfahren verschlüsselt und enthält einen so genannten "Rolling-Code", dieser macht jedes versendete Paket zum Empfänger einmalig und nicht wiederholbar. Der lernbare Empfänger ermöglicht den Betrieb von bis zu 32 verschiedenen Handsendern, die in den Empfänger mittels Tastendruck einprogrammiert werden können. Die 8 Relaisausgänge besitzen einen Wechselkontakt und können auf Tast- oder Rastfunktion eingestellt werden. Zudem bietet der Empfänger auch eine Möglichkeit zum Einstellen der Empfangsfrequenz und Nachlaufzeit der Relais. Die abnehmbare Antenne kann optional verlängert werden, was wesentlich mehr Flexibilität bei Installation des Gerätes bringt.113,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Funkempfänger RTS 2-KanalFunkempfänger RTS 2-Kanal Der Funkempfänger RTS 2-Kanal bietet eine flexible und zuverlässige Möglichkeit, Ihre Antriebe per Funk zu steuern. Pro Kanal können bis zu 16 Funksender eingelernt werden, sodass Sie mehrere Benutzer oder Steuergeräte problemlos integrieren können. Die Spannungsversorgung erfolgt direkt über den Antrieb, was die Installation unkompliziert und platzsparend macht. Für eine noch bessere Funkreichweite kann optional eine externe Antenne angeschlossen werden, sodass der Empfänger auch in größeren Entfernungen zuverlässig arbeitet. Mit dem RTS 2-Kanal Funkempfänger kombinieren Sie Komfort, Vielseitigkeit und einfache Handhabung in einem kompakten Gerät. Â75,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist ein Arzt Vorsteuerabzugsberechtigt?
Ja, Ärzte sind in der Regel Vorsteuerabzugsberechtigt, wenn sie als Unternehmer tätig sind und Umsatzsteuer auf ihre Leistungen erheben. Dies bedeutet, dass sie die Vorsteuer, die sie für ihre geschäftlichen Ausgaben zahlen, von der Umsatzsteuer abziehen können, die sie an das Finanzamt abführen müssen. Dies hilft dabei, die finanzielle Belastung durch die Umsatzsteuer zu verringern und die Liquidität des Unternehmens zu verbessern. Es ist jedoch wichtig, dass Ärzte die Voraussetzungen für den Vorsteuerabzug erfüllen und die entsprechenden Nachweise für ihre Ausgaben vorlegen können. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Was ist nicht Vorsteuerabzugsberechtigt?
Was ist nicht Vorsteuerabzugsberechtigt? Nicht Vorsteuerabzugsberechtigt sind beispielsweise private Ausgaben, die nicht im Zusammenhang mit dem Unternehmen stehen. Dazu gehören auch Aufwendungen für steuerfreie Umsätze oder für den persönlichen Bedarf der Unternehmer. Ebenfalls nicht abzugsfähig sind Kosten, die nicht ordnungsgemäß dokumentiert sind oder die nicht den gesetzlichen Vorgaben entsprechen. Es ist wichtig, die Vorsteuerabzugsberechtigung sorgfältig zu prüfen, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Ist ein Krankenhaus Vorsteuerabzugsberechtigt?
Ist ein Krankenhaus Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Krankenhäuser als Unternehmer vorsteuerabzugsberechtigt, da sie steuerpflichtige Leistungen erbringen. Sie können die ihnen in Rechnung gestellte Umsatzsteuer als Vorsteuer geltend machen. Allerdings gibt es bestimmte Ausnahmen und Besonderheiten im Gesundheitswesen, die zu Einschränkungen beim Vorsteuerabzug führen können. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Ist eine Tierarztpraxis Vorsteuerabzugsberechtigt?
Ist eine Tierarztpraxis Vorsteuerabzugsberechtigt? Ja, eine Tierarztpraxis ist in der Regel Vorsteuerabzugsberechtigt, da sie als Unternehmen gilt und Umsatzsteuer auf ihre Leistungen erhebt. Dies bedeutet, dass sie die Vorsteuer, die sie für ihre betrieblichen Ausgaben zahlt, von der Umsatzsteuer abziehen kann, die sie von ihren Kunden einnimmt. Dazu gehören beispielsweise Ausgaben für Medikamente, medizinische Geräte, Miete und andere betriebliche Kosten. Es ist jedoch wichtig, dass die Tierarztpraxis alle Vorschriften und Bestimmungen des Umsatzsteuergesetzes einhält, um den Vorsteuerabzug korrekt durchzuführen. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.